Rabby Wallet - Crypto & EVM

Ảnh chụp màn hình
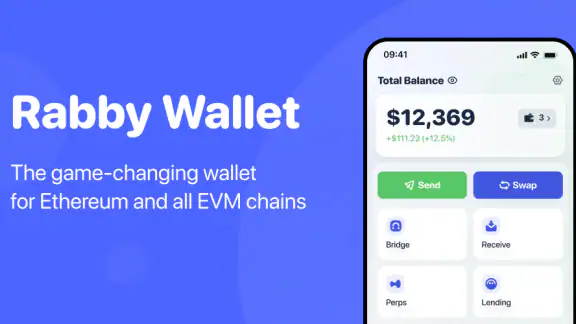
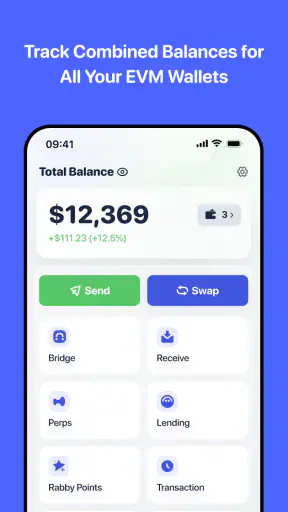
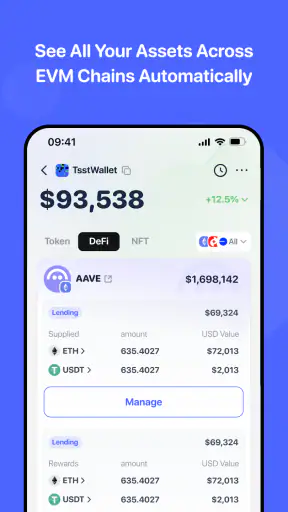
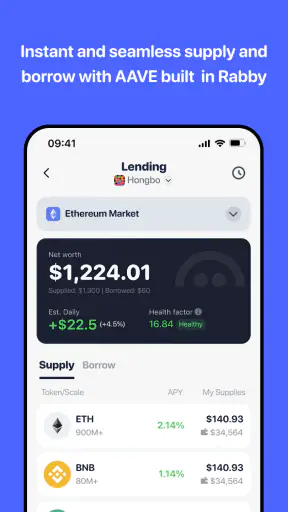
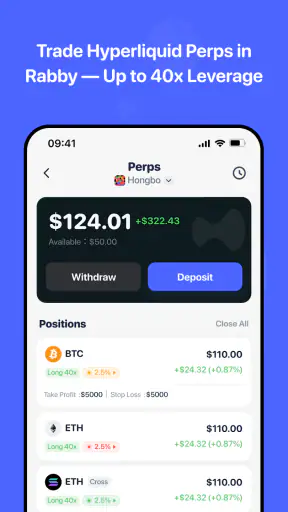
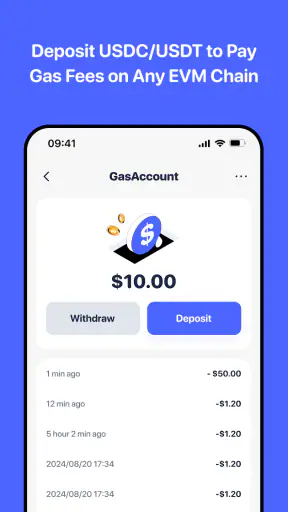
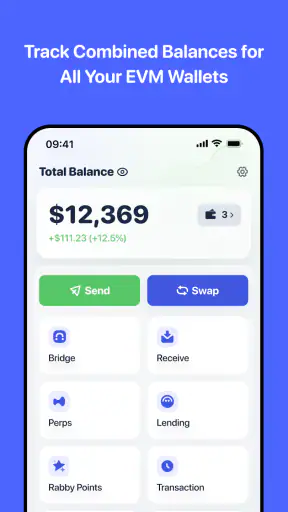
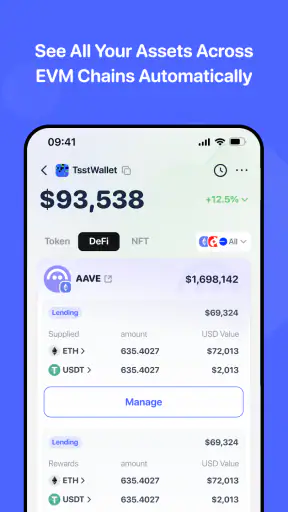
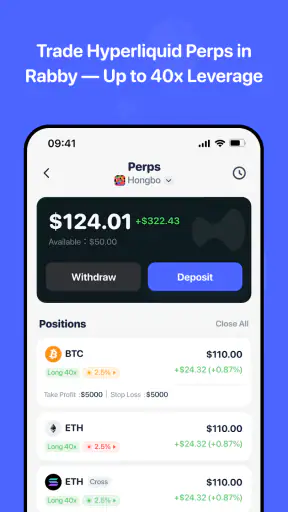
Chi tiết
- Đánh giá
- 33.00 đánh giá
- Phiên bản
- 0.6.86
- Nhà phát triển
- OPCODE LABS
Đánh giá bởi Norviv
Tôi thường nhìn ví tiền số rất khác một ứng dụng tài chính thông thường. Đây không phải nơi để cả nhà cùng đăng nhập tùy ý, cũng không phải công cụ thích hợp cho người chỉ muốn theo dõi chi tiêu hằng ngày. Sau khi dùng Rabby Wallet, tôi thấy đây là một ví tập trung vào Web3, tiền điện tử, NFT và DeFi, phù hợp hơn với người đã hiểu tương đối rõ cách hoạt động của mạng EVM và muốn tự quản lý tài sản của mình.
Điểm đáng chú ý là ứng dụng được phát triển bởi OPCODE LABS, miễn phí cài đặt, dành cho người từ 3 tuổi trở lên và hỗ trợ thiết bị chạy Android từ phiên bản 8.0. Con số 4,6 sao cùng hơn 500 nghìn lượt cài đặt cho thấy ứng dụng đã có một cộng đồng sử dụng đáng kể. Tuy nhiên, những con số đó không nên khiến bạn xem đây là một ví “dễ dùng cho mọi người”. Với ví Web3, sự thuận tiện luôn đi kèm trách nhiệm bảo mật rất lớn.
Dùng trong gia đình: tiện để phối hợp, không nên dùng chung tài khoản
Tình huống thực tế dễ gặp là một người trong nhà muốn tham gia một chương trình DeFi, mua NFT hoặc kết nối với một dịch vụ Web3, trong khi người khác chỉ muốn quan sát hoặc hỗ trợ thao tác. Rabby Wallet có thể hữu ích trong vai trò công cụ riêng của từng người, nhưng tôi không khuyên cả gia đình dùng chung một tài khoản ví trên cùng thiết bị.
Ví tiền số không giống ứng dụng xem phim hay lịch gia đình. Người cầm thiết bị và mở được ví có thể tiếp cận những thao tác tài chính quan trọng. Vì vậy, nếu một thành viên cần hỗ trợ, cách an toàn hơn là cùng xem màn hình khi thực hiện giao dịch, đọc kỹ địa chỉ và mạng lưới, thay vì đưa thông tin khôi phục hoặc để người khác tự do sử dụng ví.
Trong một gia đình có nhiều người dùng chung điện thoại hoặc máy tính bảng, tôi sẽ tách rõ ba việc: ai là chủ tài sản, ai chỉ hỗ trợ thao tác, và ai có quyền xác nhận giao dịch. Rabby Wallet nên thuộc về người chịu trách nhiệm cuối cùng với tài sản trong ví. Trẻ nhỏ có thể nhìn và học quy trình ở mức khái niệm, nhưng không nên được giao quyền xác nhận giao dịch chỉ vì ứng dụng có nhãn độ tuổi từ 3 tuổi trở lên.
Đây là khác biệt quan trọng giữa nhãn độ tuổi và mức độ phù hợp thực tế. Nhãn đó không biến giao dịch tiền điện tử thành hoạt động an toàn cho trẻ em. Tôi xem nó như phân loại nội dung ứng dụng, không phải lời khuyên rằng trẻ nhỏ có thể tự quản lý tiền số.
Thiết lập ban đầu nên được thực hiện trong không gian riêng
Khi bắt đầu với một ví Web3, tôi ưu tiên sự yên tĩnh hơn tốc độ. Việc tạo hoặc khôi phục ví liên quan đến thông tin mà người khác không nên nhìn thấy. Trong môi trường gia đình, hãy thực hiện bước này khi không có người tò mò đứng cạnh, không chụp màn hình, không gửi thông tin nhạy cảm qua nhóm chat và không lưu tùy tiện vào ứng dụng ghi chú dùng chung.
Bài viết dành riêng cho bạn
Dr. Driving: Những pha luồn lách căng tay có đủ sức giữ chân người chơi?
Chuyển sang Uber: Khi nào đặt xe đáng hơn tự tìm đường?
WEBTOON có giúp bạn tiếp tục đọc đúng chỗ khi ứng dụng gặp sự cố?
Mini game không chỉ cần đông: mỗi lượt phải có nhịp riêng
Tower Craft 3D: Càng xây cao, càng khó dừng
Fortnite Giữ Chân Người Chơi Bằng Cộng Đồng, Không Chỉ Bằng Trận Đấu
Rabby Wallet phù hợp với cách tiếp cận “mỗi người một ranh giới”. Người sở hữu ví nên tự kiểm tra thiết bị, tự bảo quản thông tin khôi phục và tự chịu trách nhiệm trước khi kết nối với một dịch vụ Web3. Nếu bạn cần người thân hỗ trợ vì khó đọc giao diện hoặc chưa quen thao tác, hãy nhờ họ giải thích, nhưng vẫn giữ phần xác nhận cuối cùng trong tay mình.
Tôi cũng khuyên tạo một quy trình kiểm tra trước giao dịch ngay từ đầu. Trước khi bấm xác nhận, hãy nhìn lại mạng đang dùng, địa chỉ nhận, loại tài sản, số lượng và nội dung cấp quyền. Đây là mẹo nhỏ nhưng có giá trị hơn việc chỉ học cách bấm nút nhanh. Một giao dịch sai địa chỉ hoặc sai mạng có thể gây hậu quả khó sửa, nên thói quen kiểm tra phải được hình thành trước khi số tiền trở nên đáng kể.
Một điểm thực tế khác là không nên biến ví thành “tài khoản chung của gia đình” để tiện theo dõi. Nếu nhiều người cùng góp tiền hoặc cùng tham gia một hoạt động, hãy ghi lại phần đóng góp ở nơi riêng biệt và thống nhất ai là người ra quyết định. Bản thân ví không thay thế thỏa thuận giữa các thành viên. Khi có tranh chấp, lịch sử giao dịch có thể cho thấy chuyển động tài sản, nhưng không tự giải thích ai có quyền sở hữu hay ai đã được ủy quyền.
Phối hợp giao dịch mà không làm mờ quyền kiểm soát
Rabby Wallet có giá trị nhất với tôi khi dùng như một trạm kiểm tra trước khi tương tác với Web3, thay vì chỉ là nơi cất tài sản. Người dùng có thể chuẩn bị giao dịch, xem lại thông tin và cân nhắc rủi ro trước khi đồng ý. Trong gia đình, điều này mở ra cách phối hợp khá hữu ích: một người am hiểu công nghệ giải thích, còn chủ ví tự kiểm tra và xác nhận.
Ví dụ, nếu một thành viên muốn tham gia một giao thức DeFi, người hỗ trợ có thể giúp đọc tên mạng, tài sản và quyền truy cập mà giao dịch yêu cầu. Nhưng tôi sẽ không để họ cầm toàn bộ quy trình một cách mù quáng. Chủ ví nên hỏi ba câu đơn giản: giao dịch này đang làm gì, tài sản nào bị ảnh hưởng, và nếu nhầm thì có thể thu hồi hay không. Nếu không trả lời được, tôi sẽ dừng lại thay vì cố hoàn tất cho nhanh.
Đây là một trong những ưu điểm kín đáo của việc dùng ví chuyên cho Web3: nó buộc người dùng chú ý đến hành động cụ thể hơn so với các ứng dụng tài chính truyền thống. Tuy vậy, chính sự chi tiết này cũng làm tăng ma sát. Người mới có thể thấy nhiều thuật ngữ, nhiều mạng lưới và nhiều bước xác nhận khó hiểu. Nếu bạn chỉ muốn chuyển tiền đơn giản cho người thân, một ứng dụng thanh toán quen thuộc thường phù hợp hơn và ít cơ hội nhầm lẫn hơn.
Tôi thích chia việc phối hợp thành hai lớp. Lớp đầu là thảo luận bên ngoài ví: mục tiêu, số tiền tối đa có thể chấp nhận mất và thời điểm dừng. Lớp sau mới là thao tác trong Rabby Wallet. Cách này giúp tránh tình trạng vừa tranh luận vừa bấm xác nhận, đặc biệt khi nhiều người cùng đứng quanh một thiết bị.
Một mẹo khác là dùng một ví riêng cho việc thử nghiệm hoặc kết nối với dịch vụ mới, thay vì đưa toàn bộ tài sản vào cùng một nơi. Tôi xem đây là cách giảm thiệt hại nếu người dùng vô tình cấp quyền không phù hợp. Ví dùng thử vẫn cần được bảo vệ nghiêm túc, nhưng việc tách mục đích sử dụng giúp ranh giới tài chính rõ hơn, nhất là trong gia đình có người mới học Web3.
Ranh giới tài khoản trên thiết bị dùng chung
Nếu điện thoại hoặc máy tính được nhiều thành viên sử dụng, tôi sẽ coi việc mở khóa ví là một sự kiện riêng tư, không phải thao tác có thể thực hiện trước mặt bất kỳ ai. Không nên lưu thông tin nhạy cảm trong ảnh, tin nhắn hoặc tài liệu mà những người khác trong nhà có thể mở. Cũng không nên để người thân đăng nhập giúp chỉ vì họ quen với thiết bị hơn.
Điều này đặc biệt quan trọng khi một người lớn tuổi nhờ con cháu hỗ trợ. Hỗ trợ kỹ thuật không đồng nghĩa với chuyển quyền kiểm soát. Người trẻ có thể đọc hướng dẫn, phóng to chữ, giải thích ý nghĩa của từng bước và giúp kiểm tra địa chỉ. Nhưng chủ tài sản vẫn nên là người quyết định có tiếp tục hay không.
Với thiết bị dùng chung, tôi còn khuyên không mở ví trong lúc đang vội, đang mất tập trung hoặc có trẻ nhỏ chạy quanh. Một cú chạm nhầm có thể đưa bạn sang màn hình khác, chọn sai tài sản hoặc xác nhận điều chưa hiểu. Rabby Wallet không phải ứng dụng để mở ra rồi giao cho người khác “bấm hộ” như một thao tác vô hại.
Ứng dụng có phiên bản hiện tại là 0.6.86, nhưng tôi không xem số phiên bản như bảo đảm rằng người dùng có thể bỏ qua các nguyên tắc cơ bản. Cập nhật ứng dụng là việc nên làm, song an toàn vẫn phụ thuộc nhiều vào cách bạn giữ thông tin khôi phục, kiểm tra giao dịch và chọn dịch vụ kết nối. Công nghệ mới không loại bỏ được lỗi do con người.
Độ tuổi, mức độ tin cậy và cách hướng dẫn người mới
Với trẻ em, tôi chỉ dùng Rabby Wallet như một chủ đề để giải thích về địa chỉ số, quyền sở hữu và rủi ro trên Internet, không dùng như công cụ cho trẻ tự giao dịch. Một đứa trẻ có thể hiểu rằng tiền số không giống tiền trong ví vật lý, nhưng chưa chắc đủ khả năng nhận biết một yêu cầu cấp quyền nguy hiểm hoặc một trang Web3 giả mạo.
Với thanh thiếu niên, việc học có thể thực tế hơn nhưng vẫn cần giới hạn rõ. Tôi sẽ bắt đầu bằng việc quan sát giao diện, đọc giao dịch mẫu và nhận biết mạng EVM, thay vì nạp tiền ngay. Chỉ sau khi người dùng hiểu rằng giao dịch blockchain thường không dễ đảo ngược, gia đình mới nên cân nhắc cho họ thực hành với giá trị rất nhỏ mà mọi người chấp nhận mất.
Người lớn mới làm quen cũng cần được hướng dẫn theo từng lớp. Đầu tiên là phân biệt ví với sàn giao dịch và ứng dụng thanh toán. Tiếp theo là hiểu rằng việc kết nối ví với một dịch vụ có thể yêu cầu quyền tương tác với tài sản. Cuối cùng mới đến việc sử dụng NFT hoặc DeFi. Nếu bắt đầu bằng những khái niệm phức tạp nhất, người dùng dễ nhầm cảm giác giao diện chuyên nghiệp với mức độ an toàn.
Tôi đánh giá cao việc Rabby Wallet hướng tới hệ sinh thái Web3 rộng, nhưng đó cũng là lý do tôi không giới thiệu nó cho người chỉ muốn mua tiền điện tử rồi giữ lâu dài mà không tương tác thêm. Một nền tảng lưu ký hoặc sàn quen thuộc có thể dễ hiểu hơn với nhóm người đó, dù nó mang lại kiểu rủi ro khác. Rabby Wallet phù hợp hơn với người muốn tự giữ quyền kiểm soát và chấp nhận học cách tự chịu trách nhiệm.
So với ví thông thường và ứng dụng tài chính quen thuộc
So với ứng dụng ngân hàng hoặc ví thanh toán, Rabby Wallet không được thiết kế cho hóa đơn, mua sắm hằng ngày hay quản lý ngân sách gia đình. Nó phục vụ một thế giới khác, nơi người dùng làm việc với địa chỉ blockchain, mạng EVM, NFT và các giao thức DeFi. Vì vậy, ưu điểm của nó nằm ở khả năng tiếp cận Web3, chứ không phải sự đơn giản của các khoản chuyển tiền đời thường.
So với ví tiền số cơ bản chỉ tập trung vào việc lưu trữ và gửi nhận, Rabby Wallet có hướng sử dụng rộng hơn cho người muốn kết nối với các ứng dụng phi tập trung. Đổi lại, người dùng phải quan tâm nhiều hơn đến nguồn gốc dịch vụ, loại quyền truy cập và nội dung giao dịch. Với tôi, đây là sự đánh đổi hợp lý cho người có kinh nghiệm, nhưng là rào cản lớn với người mới hoàn toàn.
So với việc giữ tài sản trên một nền tảng trung gian, ví tự quản lý đem lại cảm giác chủ động hơn nhưng cũng loại bỏ một phần lớp hỗ trợ quen thuộc. Nếu mất thông tin khôi phục hoặc xác nhận nhầm, bạn không nên mặc định rằng có bộ phận chăm sóc khách hàng có thể đảo ngược mọi thứ. Đây là lý do tôi chỉ khuyên dùng Rabby Wallet sau khi người dùng hiểu rõ trách nhiệm của ví tự quản lý.
Giá cài đặt của ứng dụng là miễn phí, nhưng trải nghiệm Web3 vẫn có thể phát sinh chi phí từ mạng lưới hoặc dịch vụ mà bạn sử dụng. Ngoài ra, ứng dụng có các giao dịch mua trong ứng dụng với mức từ 7.500 đồng đến 2.550.000 đồng cho mỗi mặt hàng. Tôi sẽ không xem việc cài miễn phí là đồng nghĩa với toàn bộ hoạt động bên trong đều không tốn tiền. Trước mỗi thao tác, hãy phân biệt phí của ứng dụng, phí mạng và chi phí do giao thức bên ngoài yêu cầu.
Những điểm tôi thấy hữu ích khi dùng thực tế
Điểm mạnh đầu tiên là ứng dụng giúp người dùng tiếp cận nhiều khía cạnh của Web3 trong một không gian chuyên biệt. Với người thường xuyên chuyển qua lại giữa tiền điện tử, NFT và DeFi, việc có một ví hướng tới các mạng EVM có thể thuận tiện hơn so với dùng một công cụ chỉ phục vụ một loại tài sản.
Điểm mạnh thứ hai là nó khuyến khích kiểm tra trước khi ký giao dịch. Tôi xem đây là thói quen quan trọng hơn mọi giao diện đẹp. Khi phối hợp trong gia đình, người hỗ trợ có thể dùng từng bước xác nhận để giải thích chuyện gì đang xảy ra, thay vì chỉ nói “bấm tiếp đi”.
Điểm mạnh thứ ba là ví phù hợp với cách quản lý tài sản theo mục đích. Một người có thể tách ví dùng thử, ví lưu trữ và ví dành cho hoạt động Web3 thường xuyên. Đây không phải giải pháp tự động hay bảo đảm tuyệt đối, nhưng là cách suy nghĩ thực tế giúp giảm việc dồn mọi rủi ro vào một tài khoản.
Hạn chế lớn nhất là đường cong học tập. Người dùng cần hiểu nhiều hơn tên ứng dụng và mật khẩu. Các khái niệm như mạng, quyền truy cập, địa chỉ và giao dịch có thể khiến người mới choáng ngợp. Nếu bạn muốn một ứng dụng tài chính mở lên là biết ngay phải bấm gì, đây có thể không phải lựa chọn dễ chịu.
Hạn chế thứ hai là rủi ro không nằm riêng ở chiếc ví. Một dịch vụ Web3 được kết nối có thể chứa lỗi, hoạt động không như kỳ vọng hoặc yêu cầu quyền mà bạn chưa hiểu. Vì vậy, Rabby Wallet không thể thay thế việc kiểm tra dự án, đọc nội dung giao dịch và giới hạn số tiền. Tôi đặc biệt tránh kết nối ví chính với mọi dịch vụ chỉ vì muốn thử nhanh.
Ai nên dùng và ai nên chọn công cụ khác?
Tôi sẽ giới thiệu Rabby Wallet cho người đã có mục tiêu rõ ràng trong hệ sinh thái EVM, muốn khám phá NFT hoặc DeFi, và sẵn sàng tự học về bảo mật. Nó cũng hợp với người cần một ví Web3 để phối hợp cùng bạn bè hoặc người thân theo cách có kiểm soát, miễn là mỗi người giữ ranh giới tài khoản riêng.
Tôi không giới thiệu ứng dụng này cho trẻ em tự sử dụng, người chưa hiểu sự khác nhau giữa ví và sàn, hoặc người đang tìm một công cụ quản lý chi tiêu gia đình. Người chỉ muốn chuyển tiền cho người thân cũng nên dùng phương án thanh toán thông thường. Còn người muốn đầu tư dài hạn nhưng không muốn tự bảo quản thông tin khôi phục có thể thấy mô hình lưu ký phù hợp hơn.
Trước khi cài, hãy tự hỏi liệu bạn có sẵn sàng dừng giao dịch khi không hiểu một yêu cầu hay không. Nếu câu trả lời là có, Rabby Wallet có thể là một bước tiến tốt để học Web3 có trách nhiệm. Nếu bạn thường bấm nhanh, dùng chung tài khoản hoặc dễ bị thuyết phục bởi lời mời lợi nhuận, tôi nghĩ nên bắt đầu bằng việc học bảo mật trước khi đưa tài sản vào ví.
Kết luận dành cho một gia đình muốn khám phá Web3
Sau khi cân nhắc cả sự tiện lợi lẫn rủi ro, tôi thấy Rabby Wallet là một ứng dụng tài chính chuyên biệt, không phải ví dùng chung cho hộ gia đình. Nó có thể hỗ trợ một thành viên hiểu và tương tác với tiền điện tử, NFT và DeFi, nhưng hiệu quả phụ thuộc vào việc người đó giữ quyền kiểm soát tài khoản, kiểm tra giao dịch và biết giới hạn của mình.
Việc ứng dụng miễn phí, có mặt trên nhiều thiết bị Android và nhận được mức đánh giá trung bình 4,6 sao khiến nó đáng để người dùng Web3 tìm hiểu. Tuy nhiên, tôi sẽ cài riêng cho từng người, thiết lập trong không gian riêng, thống nhất quy tắc hỗ trợ và tuyệt đối không biến nhãn độ tuổi thành lý do để giao quyền giao dịch cho trẻ nhỏ.
Khuyến nghị của tôi: hãy xem Rabby Wallet như một công cụ tự quản lý cần kỷ luật, không phải chiếc ví tiện lợi để mọi người trong nhà cùng dùng. Nếu bạn muốn khám phá Web3 một cách chủ động và chấp nhận học kỹ trước khi xác nhận, đây là lựa chọn đáng cân nhắc. Nếu ưu tiên của bạn là thanh toán đơn giản, hỗ trợ dễ dàng hoặc quản lý tiền chung, một ứng dụng tài chính truyền thống sẽ phù hợp hơn.
Câu hỏi thường gặp
01Rabby Wallet - Crypto & EVM là gì và phù hợp với ai?
Rabby Wallet là ví tiền mã hóa không lưu ký, tập trung vào Ethereum và các mạng tương thích EVM như Arbitrum, Polygon, Optimism, BNB Chain cùng nhiều blockchain khác. Ứng dụng phù hợp với người muốn quản lý token, NFT và kết nối dApp Web3 từ điện thoại. Vì bạn tự giữ khóa riêng, Rabby phù hợp hơn với người đã hiểu cơ bản về ví crypto và trách nhiệm bảo mật tài sản.
02Rabby Wallet có hỗ trợ những blockchain và tài sản nào?
Ứng dụng được thiết kế để hoạt động với hệ sinh thái Ethereum Virtual Machine, vì vậy có thể hỗ trợ nhiều mạng EVM và tài sản tiêu chuẩn như ETH, token ERC-20, NFT cùng các token tương thích trên từng mạng. Tuy nhiên, danh sách mạng và tài sản có thể thay đổi theo phiên bản hoặc tình trạng hỗ trợ. Trước khi chuyển tiền, bạn nên kiểm tra đúng blockchain, địa chỉ nhận và loại token.
03Rabby Wallet có an toàn không, và ứng dụng bảo vệ người dùng như thế nào?
Rabby Wallet không giữ tài sản thay bạn; khóa riêng hoặc cụm từ khôi phục thuộc quyền kiểm soát của người dùng. Ứng dụng có thể cung cấp cảnh báo giao dịch, mô phỏng thao tác và thông tin rủi ro để giúp phát hiện một số hành vi bất thường trước khi ký. Dù vậy, các tính năng này không bảo đảm tuyệt đối. Không chia sẻ seed phrase, không nhập vào liên kết lạ và luôn xác minh dApp trước khi kết nối.
04Tôi có thể mua, bán, swap hoặc staking tiền mã hóa trực tiếp trong Rabby Wallet không?
Rabby Wallet chủ yếu là công cụ quản lý ví và kết nối với các ứng dụng phi tập trung, nên khả năng swap, bridge, staking hoặc các dịch vụ giao dịch phụ thuộc vào dApp và mạng lưới mà bạn sử dụng. Một số tính năng có thể được tích hợp hoặc dẫn tới dịch vụ bên thứ ba, kèm theo phí mạng, phí giao thức và rủi ro hợp đồng thông minh. Hãy đọc kỹ tỷ giá, phí và quyền phê duyệt trước khi xác nhận.
05Nếu mất điện thoại, quên mật khẩu hoặc mất cụm từ khôi phục thì phải làm gì?
Mật khẩu ứng dụng thường chỉ bảo vệ quyền truy cập trên thiết bị, không thay thế cho cụm từ khôi phục. Nếu còn seed phrase được lưu trữ an toàn, bạn có thể khôi phục ví trên thiết bị tương thích. Ngược lại, nếu mất cả thiết bị và cụm từ khôi phục, nhà phát triển thường không thể lấy lại tài sản vì đây là ví không lưu ký. Hãy sao lưu seed phrase ngoại tuyến, tránh chụp màn hình hoặc lưu trên dịch vụ đám mây.


